Il saldo precedente dell’affitto appare sulla maggior parte degli avvisi di scadenza inviati dai locatori, ma il suo significato esatto rimane vago per molti inquilini. Questo termine indica l’importo rimanente dovuto (o in anticipo) per i mesi precedenti, riportato sulla richiesta di affitto del mese in corso. Comprendere questa voce significa sapere leggere la propria situazione finanziaria locativa in un dato momento.
Saldo precedente e saldo corrente su un avviso di scadenza: cosa misura ogni riga
Un avviso di scadenza contiene diverse righe di importi. Il tranello è sommarle senza distinguere ciò che riguarda il passato e ciò che concerne il mese in corso. La tabella qui sotto chiarisce la differenza tra le due voci principali.
| Voce dell’avviso | Cosa rappresenta | Origine |
|---|---|---|
| Saldo precedente | Somma rimanente dovuta o accreditata derivante dai mesi precedenti | Riporto automatico dell’ultimo avviso di scadenza |
| Affitto del mese (+ spese) | Importo esigibile per il periodo in corso | Contratto in vigore, acconti per spese |
| APL/AL dedotto | Quota versata direttamente dalla CAF al locatore | Notifica della CAF |
| Totale da pagare | Saldo precedente + affitto corrente – eventuali aiuti | Calcolo del locatore |
Un saldo precedente positivo significa un debito dell’inquilino. Un saldo negativo (o accreditore) indica un eccesso a favore dell’inquilino, ad esempio dopo una regolarizzazione annuale delle spese.
Per una spiegazione più dettagliata del saldo precedente dell’affitto, è necessario considerare anche le spese di regolarizzazione delle spese locative che possono modificare questo saldo di mese in mese.
Regolarizzazione delle spese e saldo precedente: il legame che crea confusione
La regolarizzazione annuale delle spese locative è la prima causa di variazione brusca del saldo precedente. Il locatore confronta gli acconti versati ogni mese dall’inquilino con le spese reali dell’edificio (acqua, manutenzione delle parti comuni, rifiuti domestici). Se gli acconti erano inferiori alle spese reali, un supplemento va ad aumentare il saldo precedente sull’avviso successivo.
Al contrario, acconti troppo elevati generano un credito che diminuisce il saldo precedente, rendendolo anche negativo. Il saldo precedente assorbe quindi le discrepanze di regolarizzazione, il che spiega perché può cambiare senza ritardi nei pagamenti da parte dell’inquilino.
Quando il saldo precedente aumenta senza insolvenza
Tre situazioni comuni producono questo risultato:
- Una regolarizzazione annuale delle spese sfavorevole all’inquilino, integrata nel saldo del mese successivo alla notifica.
- Un aggiustamento dell’importo dell’APL da parte della CAF durante l’anno, che riduce la deduzione applicata dal locatore.
- Un disallineamento di data tra il bonifico dell’inquilino e la chiusura contabile del locatore, creando un “falso” saldo precedente temporaneo.
In ciascuno di questi casi, verificare il dettaglio del conteggio mese per mese consente di distinguere un vero ritardo di pagamento da un semplice aggiustamento tecnico.
Piano di rateizzazione e debito d’affitto: come viene trattato il saldo precedente
Quando un inquilino accumula un saldo precedente debitorio per diversi mesi, il locatore può proporre un piano di rateizzazione. Le buone pratiche recenti raccomandano di dettagliare il debito precedente mese per mese, separando la parte affitto e la parte spese per ogni periodo non pagato.
Questa esigenza di trasparenza ha una conseguenza diretta: l’inquilino può identificare precisamente i mesi interessati e contestare un importo che ritiene errato. Un piano di rateizzazione ben strutturato distingue tre flussi finanziari.
- L’affitto corrente del mese, esigibile alla data abituale prevista dal contratto.
- La rata di rimborso del debito precedente, fissata di comune accordo.
- Eventuali spese legate alla procedura (ingiunzione di pagamento, ad esempio), che non possono essere mescolate con il saldo precedente dell’affitto propriamente detto.
Il piano di rateizzazione non sospende l’obbligo di pagare l’affitto corrente. L’inquilino deve pagare simultaneamente l’affitto del mese e la rata del piano, il che può rappresentare uno sforzo finanziario significativo.
Ricevuta d’affitto e avviso di scadenza: due documenti, due logiche
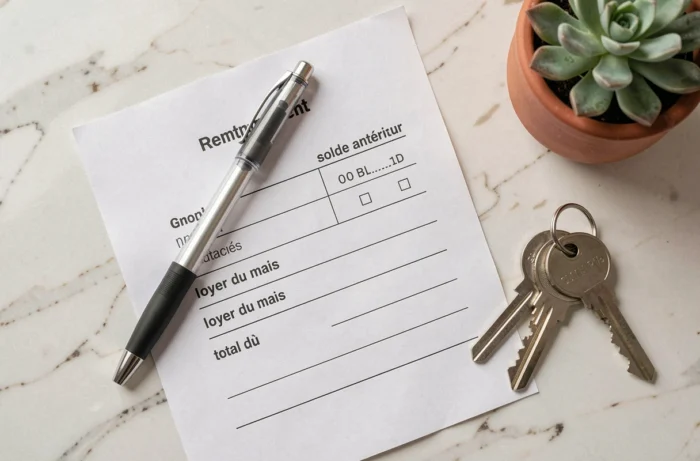
Il saldo precedente non appare su una ricevuta d’affitto, e questa distinzione ha una portata giuridica. La ricevuta attesta solo le somme effettivamente pagate, per un periodo dato, separando affitto e spese. L’avviso di scadenza, invece, dettaglia ciò che è dovuto, incluso il riporto dei mesi precedenti.
In virtù della legge del 6 luglio 1989 (articolo 21), il locatore non può addebitare alcuna spesa per il rilascio di uno o dell’altro di questi documenti. Un inquilino che riscontra un saldo precedente sul suo avviso di scadenza ha il diritto di richiedere le ricevute corrispondenti ai mesi precedenti per ricostruire la storia dei pagamenti.
Cosa verificare in priorità
Quando un saldo precedente appare anomalo, il passo più efficace consiste nel confrontare ogni ricevuta ricevuta con l’importo riportato sull’avviso di scadenza del mese successivo. Se la ricevuta attesta il pagamento integrale e il saldo precedente rimane positivo, il disallineamento proviene o da una regolarizzazione delle spese, o da un errore di inserimento del locatore.
Il saldo precedente dell’affitto non è un importo fisso né un indicatore di cattiva gestione. È un riporto contabile che riflette l’insieme dei movimenti finanziari tra inquilino e locatore. Leggere ogni riga dell’avviso di scadenza separatamente rimane l’unico modo affidabile per evitare malintesi sull’importo realmente dovuto.